Le marché immobilier décrypté par
l’Observatoire Interkab
Découvrez les derniers chiffres et tendances du marché immobilier français à travers l’expertise de 8 500 agences immobilières indépendantes réparties sur tout le territoire.
La voix des indépendants
L’Observatoire Interkab est né d’un constat simple : les agents immobiliers indépendants représentent les 2/3 des agences en France, et pourtant ils sont très rarement interrogés, alors qu’ils sont majoritaires sur le marché immobilier français.
La Boîte Immo fédère la première communauté des indépendants, jusqu’alors dispersée sur le territoire autour du label Interkab, et devient le porte-voix de ces professionnels.
Une collecte de données unique en France
Grâce aux 45 000 utilisateurs de ses logiciels métier, La Boîte Immo récolte les données de 8 500 agences indépendantes en temps réel, complétées par des sondages trimestriels
8 500 agences indépendantes interrogées
La plus grande communauté d’agences indépendantes en France, représentant les 2/3 des agences sur le territoire.
Données logiciels métier
Prix m², transactions, DPE, honoraires, délais de vente… collectés en temps réel depuis les logiciels Hektor et Oskar.
Sondages trimestriels
Les agents interrogés sur leurs ressentis terrain, pour capturer ce que les chiffres seuls ne peuvent pas exprimer.
Focus régionaux
Présence nationale permettant un zoom sur des régions, des communes, voire des micro-marchés locaux.
Extrait des résultats de l’Observatoire Interkab du
3ème trimestre 2026
Deux sujets préoccupent les agents immobiliers ce trimestre : l’attente d’un cadre fiscal clarifié, et le retour du financement au centre des discussions. Pour autant, la demande reste là. Les agents décrivent un marché qui ne ralentit pas faute d’acquéreurs, mais qui demande davantage de préparation à chaque étape. Quels sont les indicateurs de ce trimestre ?
-
Prix au m² : la stabilité se maintient
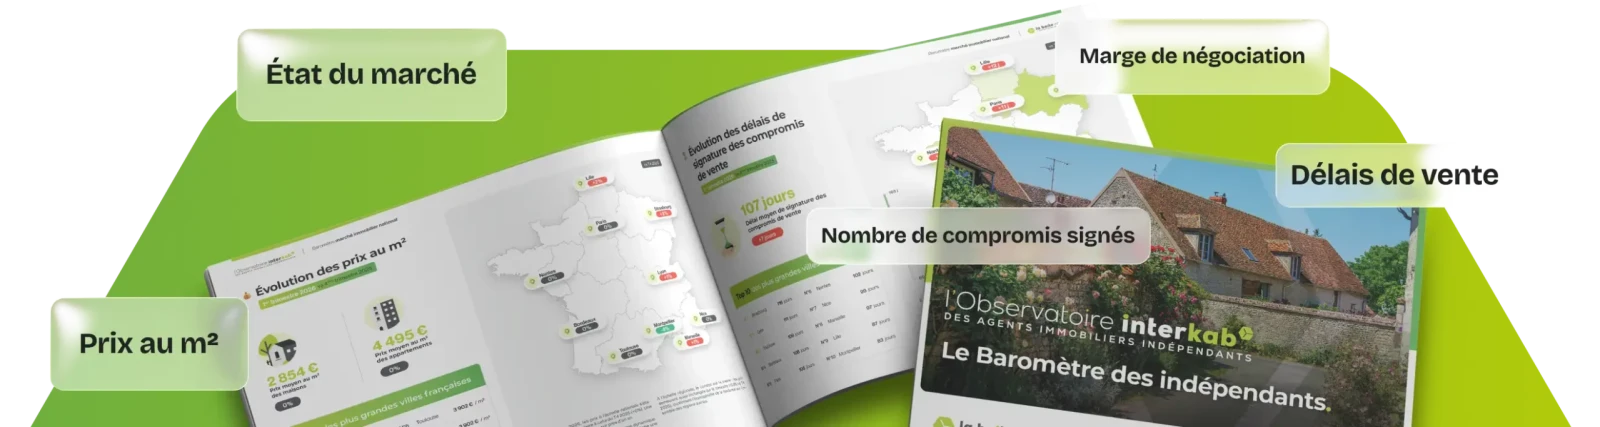
Déjà observée au T1 et confirmée au T2, la tendance à la stabilisation se prolonge à l’échelle nationale ce trimestre. Le prix moyen s’établit à 2 777€/m² pour les maisons au T3 2026 (-3%) et 4 514€/m² pour les appartements (+2%).
-
Dans les dix plus grandes villes, la moyenne progresse de +0,5% vs T2 2026.
-
Quatre régions analysées sur cinq s’inscrivent dans une stabilité quasi parfaite : Occitanie, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d’Azur et Île-de-France.
-
Deux villes se détachent du mouvement d’ensemble : Paris (+3%), qui s’inscrit à la hausse après une phase de stabilisation amorcée début 2025, et Strasbourg (+3%).
-
-
Stocks de biens à la vente : un repli qui concerne la majorité des régions
Après trois trimestres consécutifs de reconstitution, le volume de biens à la vente marque une pause et recule légèrement ce trimestre. Il demeure toutefois en progression de 4% sur un an.
-
La Provence-Alpes-Côte d’Azur enregistre la baisse la plus marquée (-5% vs T2 2026), devant l’Auvergne-Rhône-Alpes (-4%), l’Île-de-France (-2%) et la Nouvelle-Aquitaine (-1%).
-
L’Occitanie fait exception et continue d’alimenter son stock (+1%).
-
Les dix plus grandes villes suivent la même orientation (-4% vs T2 2026).
-
-
Compromis signés : la progression se confirme
Le volume de compromis signés progresse pour le cinquième trimestre consécutif, confirmant une dynamique de transactions ininterrompue depuis le printemps 2025.
-
Toutes les régions participent au mouvement avec des progressions comprises entre +12% et +18%.
-
La tendance est tout aussi homogène dans les dix plus grandes villes.
-
-
Marges de négociation : un écart qui reste stable
La marge de négociation reste stable au niveau national, autour de -5,4 %.
-
Cette stabilité confirme l’ancrage d’un marché où les ajustements existent, mais sans décrochage généralisé des prix.
-
Les maisons affichent une marge moyenne de -5,6 %, contre -4,6 % pour les appartements.
-
Dans les dix plus grandes villes françaises, les écarts restent très variables : Lyon, Toulouse et Marseille affichent les marges les plus faibles, tandis que Nantes demeure le marché le plus ouvert à la négociation.
-
-
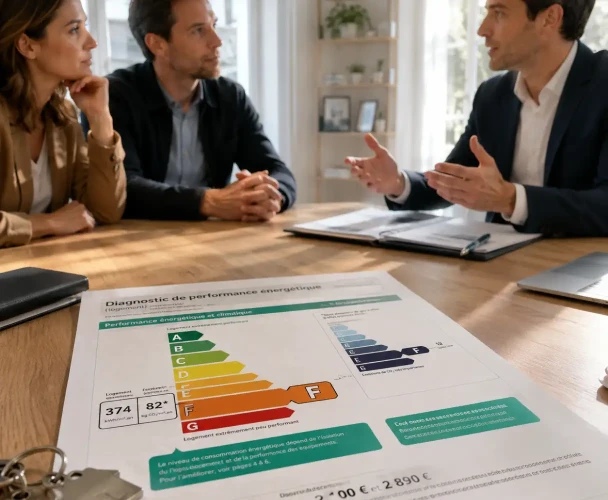
DPE F et G : un segment sous surveillance, mais toujours actif
7% des biens à la vente ont un DPE défavorable au 3ème trimestre 2026.
-
Les prix au m² des biens ayant un DPE F ou G restent stables voire en progression sur les métropoles de Strasbourg , Lille et Toulouse.
-
La marge de négociation se maintient à -7,5 %, inchangée vs T2 2026 et toujours supérieure de deux points à la moyenne nationale.
-
Les délais de vente s’établissent à 145 jours (+25j vs T2 2026).
-

Les marqueurs
de l’Observatoire

Le Baromètre
Grâce aux 8500 agences indépendantes clientes, La Boîte Immo prend le pouls du marché avec des indicateurs quantitatifs au niveau national et local. Sa mission première est d’éclairer les dynamiques du marché par le prisme des indépendants pour en dégager des tendances de fond.

Le porte-voix des indépendants
La vocation de l’Observatoire ne s’arrête pas là. La Boîte Immo souhaite également mettre en avant le regard des indépendants en les interrogeant régulièrement sur des questions précises afin de faire ressortir une vision terrain à un instant T. Aucun chiffre ne saurait rendre l’exhaustivité de cette perception.

Des focus locaux
Enfin, la présence des agences sur l’ensemble du territoire offre à l’Observatoire la possibilité de zoomer sur des régions voire même des communes et ainsi de décoder des problématiques de logement hyper localisées, comme par exemple les répercussions d’évènements comme les feux de forêt dans les Landes ou encore des inondations en région PACA.
Ils parlent
de l’Observatoire